2023년부터 청년도약계좌에 가입해 매달 납입하고 있는 분이나, 정부기여금이 정확히 얼마씩 쌓이는지 궁금한 분이 이 글을 읽으면 됩니다. 청년도약계좌는 2025년 말로 신규 가입이 종료돼 지금은 새로 가입할 수 없는 상품이 됐지만, 이미 가입한 사람은 만기까지 정부기여금과 비과세 혜택을 그대로 받습니다. 청년도약계좌의 가입 조건과 정부기여금 구조, 지금 상황에서 신규로 청년 지원 적금을 찾는 사람이 알아야 할 점을 짚어보겠습니다.
청년도약계좌란
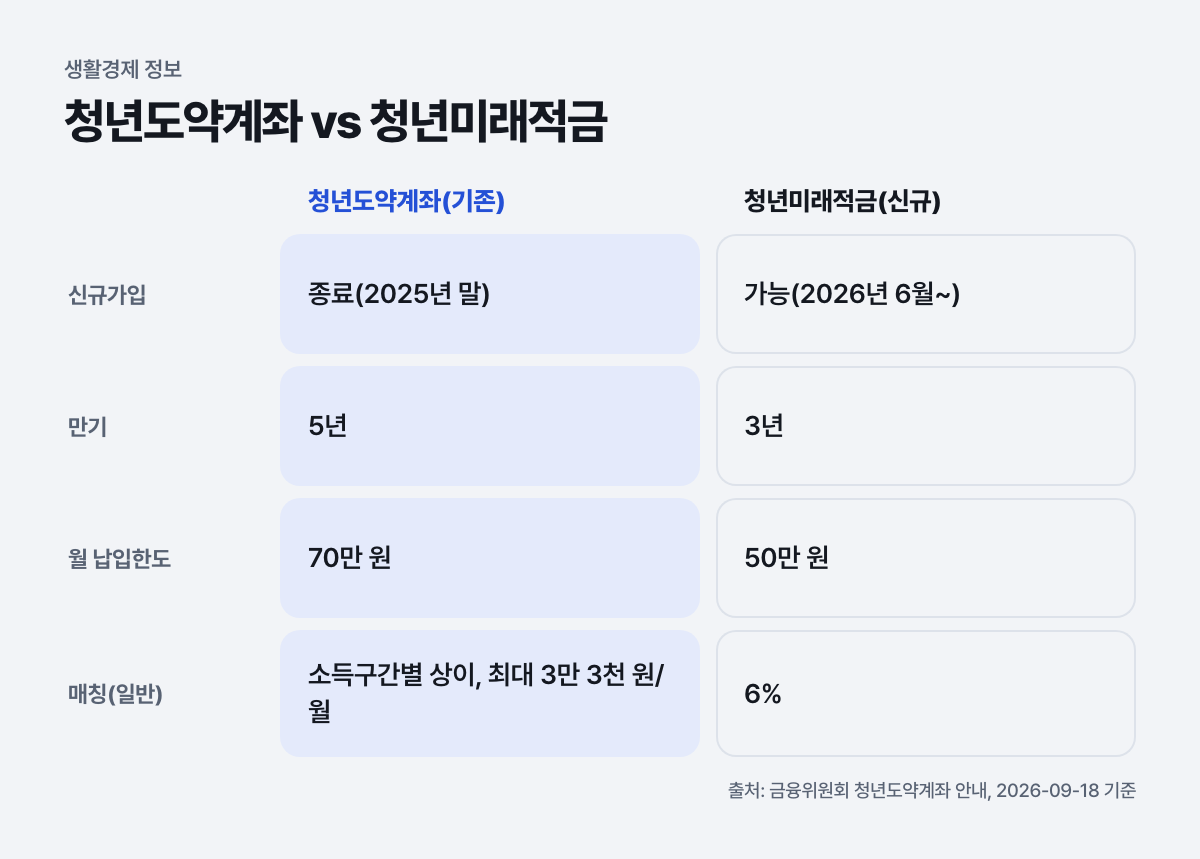
청년도약계좌는 금융위원회와 서민금융진흥원이 운영해 온 5년 만기 정책형 자산형성 상품으로, 청년이 매달 낸 납입액에 정부가 소득 구간별로 기여금을 얹어주고 만기 이자소득에는 세금을 매기지 않는 방식으로 설계됐습니다. 은행 적금에 정부 지원금이 더해지는 구조여서 일반 적금보다 실질 수익률이 높다는 점이 특징이었습니다. 다만 이 상품은 2025년 말을 끝으로 신규 가입이 조기 종료됐고, 후속 상품인 청년미래적금이 2026년 6월 출시됐습니다. 청년미래적금은 공고된 모집 기간에 신청하는 상품이므로 출시 이후 언제든 신청할 수 있다는 뜻은 아닙니다. 소득이 더 낮은 청년이라면 청년내일저축계좌 조건에도 해당하는지 함께 확인해볼 수 있습니다.
모집 일정 확인(2026년 10월 20일): 금융위원회의 6월 22일 공고에 적힌 1차 신청 기간은 6월 22일부터 7월 3일까지였고, 2차 가입 기간은 2026년 12월로 잠정 안내됐습니다. 다음 회차의 확정 일정과 자격은 금융위원회 또는 취급 금융기관의 최신 공고를 확인하세요.
누가 가입할 수 있었나
가입 조건은 개인소득과 가구소득 두 가지를 함께 봤습니다. 개인소득은 직전 과세기간 총급여 7,500만 원 이하(종합소득금액 6,300만 원 이하)여야 했고, 가구소득은 가구원 수에 따른 기준 중위소득 250% 이하여야 했습니다. 또한 직전 3개 과세기간 중 한 번이라도 금융소득종합과세 대상이었던 사람은 가입 대상에서 제외됐습니다. 지금은 이 조건을 충족하더라도 신규 가입 창구가 닫혀 있어 새로 계좌를 열 수는 없고, 이미 가입해 유지 중인 사람에게만 해당하는 내용입니다.
정부기여금은 얼마인가
정부기여금은 월 최대 70만 원 납입 한도 안에서 개인소득 구간별로 매칭비율과 매칭한도가 다르게 적용되는 구조입니다. 소득이 낮은 구간일수록 매칭비율이 높게 설계돼 있고, 2025년 1월부터는 모든 소득 구간이 월 70만 원까지 매칭받을 수 있도록 확대됐습니다. 예를 들어 개인소득이 가장 낮은 구간에서 매달 70만 원을 꽉 채워 납입하면 월 최대 3만 3천 원의 기여금을 받는 방식으로 개편됐습니다. 정확한 본인 소득 구간의 매칭비율과 예상 기여금은 서민금융진흥원 청년도약계좌 페이지나 가입 은행 앱에서 확인할 수 있습니다.
지금 가입자라면, 새로 가입하려면
이미 청년도약계좌에 가입해 유지 중이라면 별도 조치 없이 만기까지 정부기여금과 비과세 혜택을 그대로 받을 수 있습니다. 다만 중도해지를 고민하고 있다면 유지 기간에 따라 받는 혜택이 달라질 수 있으므로, 해지 전에 서민금융진흥원이나 가입 은행에 본인 계좌의 정확한 조건을 확인해 보는 것이 좋습니다. 반대로 지금 새로 청년 지원 적금에 가입하고 싶다면 청년도약계좌가 아니라 후속 상품인 청년미래적금을 알아봐야 합니다. 청년미래적금은 만 19~34세 청년을 대상으로 월 최대 50만 원까지 납입하는 3년 만기 자유적립식 상품이며, 일반형은 납입액의 6%, 중소기업 재직자·신규 취업자·소상공인 등 우대형은 12%를 정부가 매칭해 줍니다.
운영자 한마디
가장 헷갈리는 부분은 청년도약계좌와 청년미래적금을 같은 상품으로 착각하는 것입니다. 두 상품은 이름만 비슷할 뿐 만기(5년 대 3년)와 매칭 구조가 다른 별개의 정책 상품이므로, 검색해서 나오는 안내가 어느 상품과 모집 회차에 관한 것인지 먼저 확인해야 합니다. 기존 계좌 유지와 해지 중 어느 쪽이 유리한지는 가입 시점, 남은 만기, 적용 금리와 기여금, 자금이 필요한 시점에 따라 달라집니다. 중도해지를 결정하기 전에 가입 은행이나 서민금융진흥원에서 본인 계좌의 해지 예상금액과 유지 시 조건을 확인해 비교해 보세요.
자주 묻는 질문
지금도 청년도약계좌에 새로 가입할 수 있나요?
아닙니다. 청년도약계좌 신규 가입은 2025년 말로 종료됐습니다. 후속 상품인 청년미래적금의 가입 조건과 다음 모집 일정을 확인해야 합니다. 2026년 6월 출시됐다는 사실이 현재 신청을 받고 있다는 뜻은 아닙니다.
이미 가입한 청년도약계좌를 중도에 해지하면 정부기여금을 못 받나요?
유지 기간에 따라 받는 혜택이 달라질 수 있습니다. 정확한 조건은 계좌 개설 시점과 유지 기간에 따라 다르므로, 해지 전에 서민금융진흥원이나 가입 은행에 본인 계좌 기준으로 문의하는 것이 안전합니다.
청년도약계좌와 청년미래적금 중 어느 쪽이 더 유리한가요?
두 상품은 만기와 매칭 구조가 달라 단순 비교가 어렵습니다. 기존 계좌의 해지·유지 조건과 새 상품의 신청 가능 회차, 가입 자격을 함께 확인해야 합니다. 본인 계좌의 조건은 가입 은행이나 서민금융진흥원에서 비교해 보세요.
정리
청년도약계좌는 개인소득·가구소득 요건을 충족한 청년이 매달 납입한 금액에 정부기여금을 더해 5년 만기에 비과세로 받는 상품이었지만, 2025년 말로 신규 가입이 종료돼 지금은 기존 가입자만 유지하는 상품이 됐습니다. 기존 가입자는 본인 계좌의 유지·해지 조건을 확인하고, 새 상품을 찾는 사람은 청년미래적금의 자격과 공고된 모집 기간을 함께 확인하세요.
참고 자료
- 금융위원회 — ‘25년 1월부터 청년도약계좌 기여금이 확대됩니다 (https://www.fsc.go.kr/no010101/83729, 확인일 2026-09-18)
- 금융위원회 — 청년미래적금 출시, 6월 22일부터 7.3일까지 가입신청 (https://www.fsc.go.kr/no010101/87158, 모집 일정 원문 확인일 2026-10-20)
같은 주제의 글
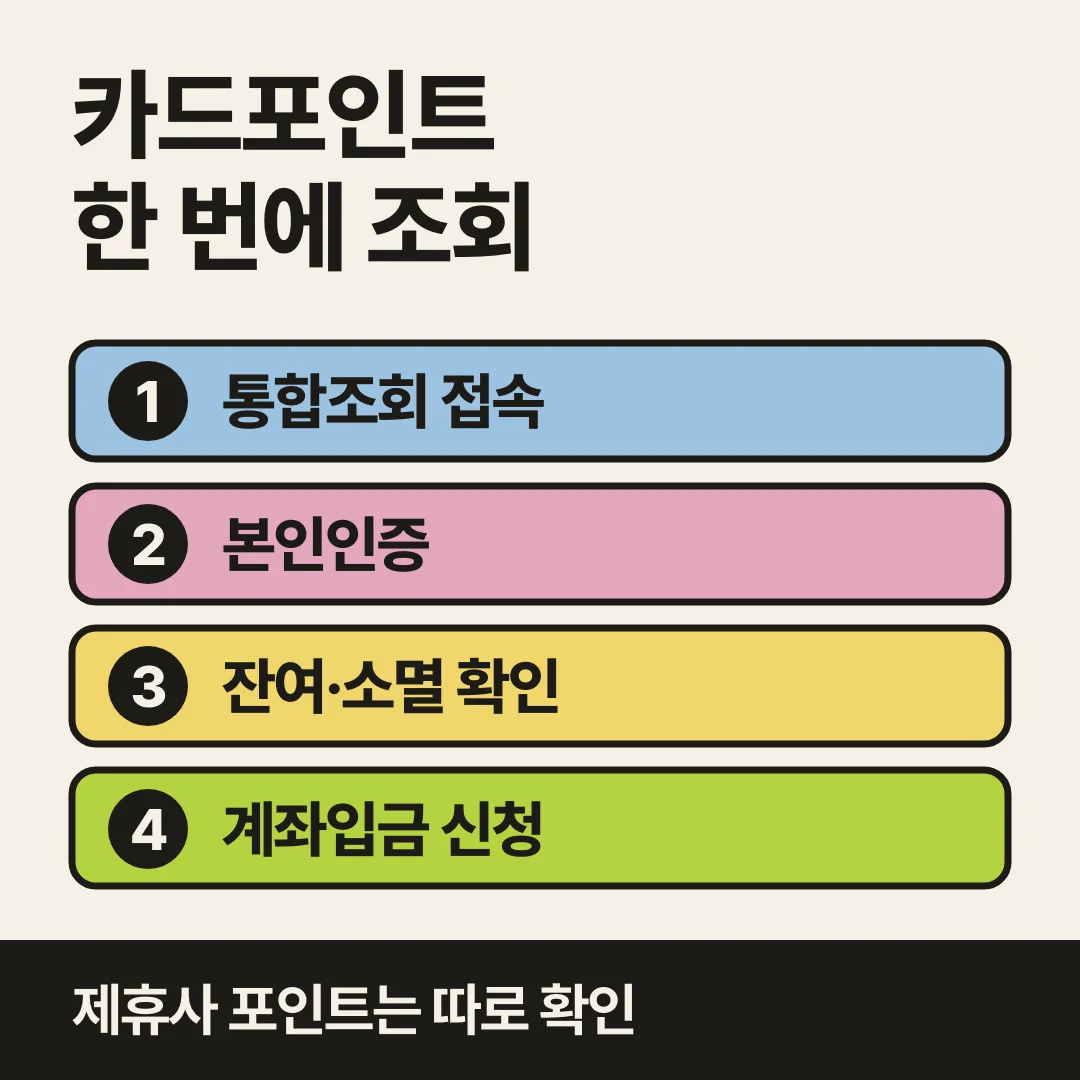
카드포인트 통합조회와 현금화 방법 2026년 정리
여러 카드사에 흩어진 카드포인트를 한 번에 조회하고 계좌로 현금화하는 통합조회 서비스 이용 방법과 포인트 소멸시효를 정리했습니다.
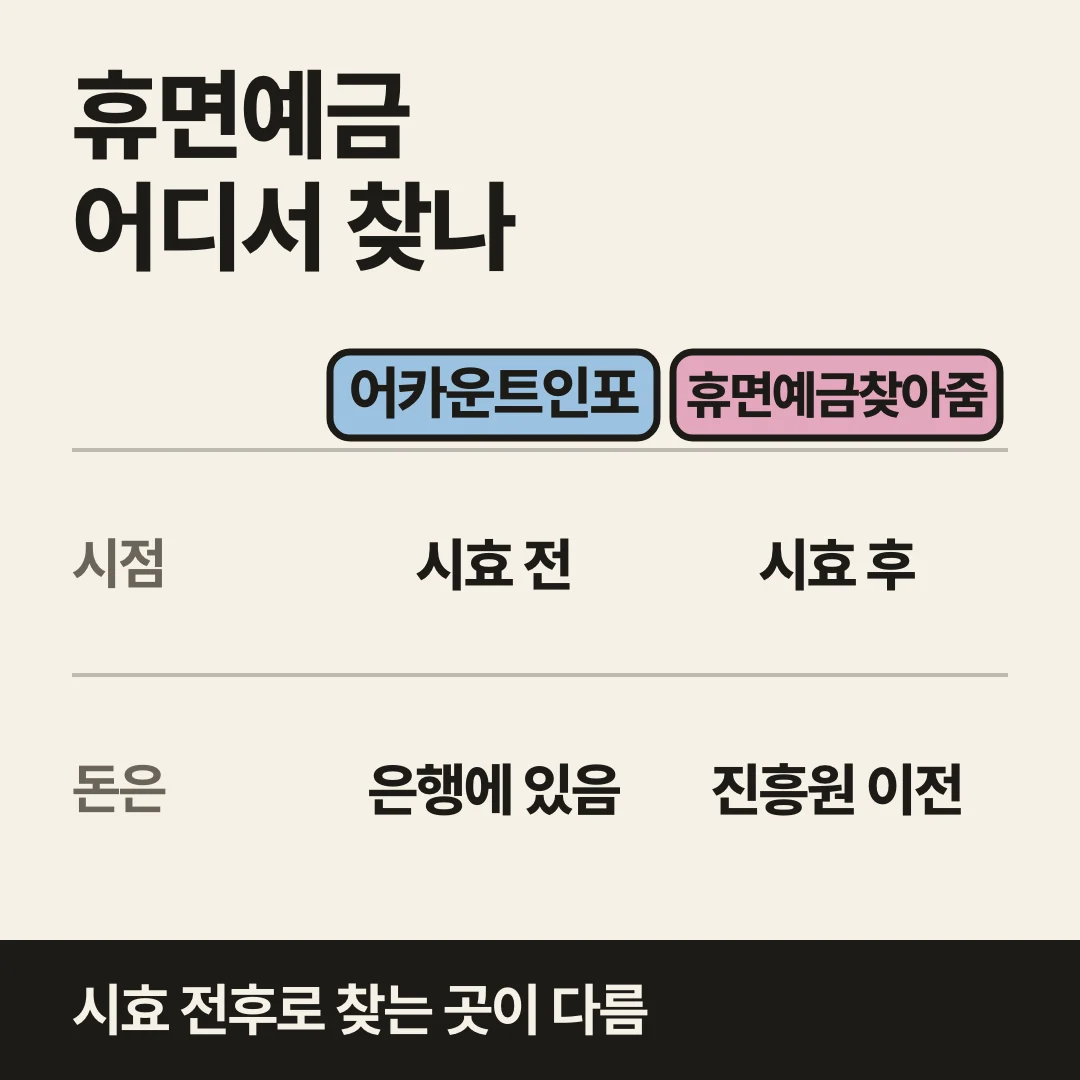
휴면예금·휴면보험금 찾는 방법 2026년 정리
소멸시효가 지나 서민금융진흥원으로 넘어간 휴면예금·휴면보험금을 찾는 방법과, 아직 살아있는 휴면계좌를 정리하는 어카운트인포 서비스의 차이를 정리했습니다.
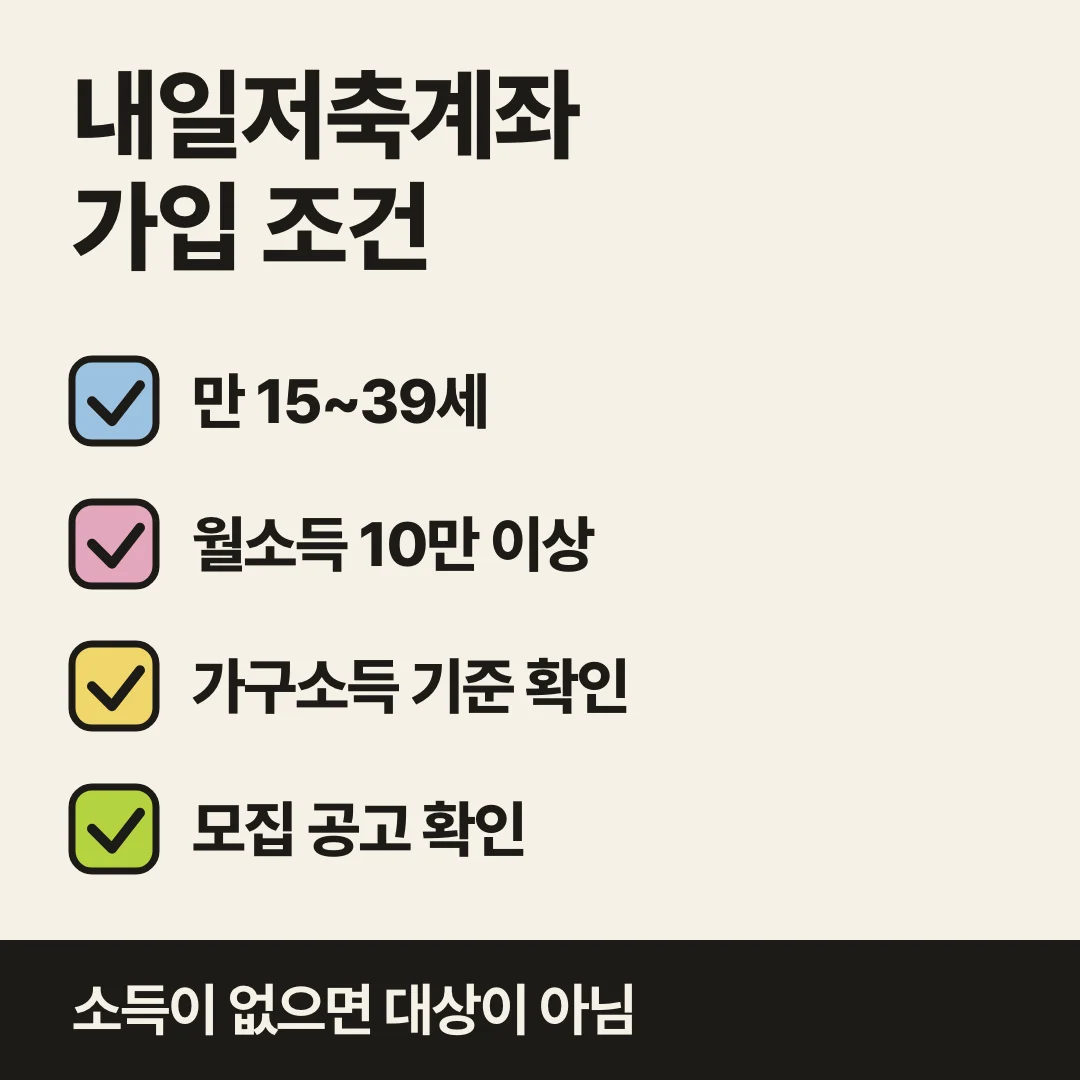
청년내일저축계좌 조건과 신청 시기 2026년 정리
근로소득이나 사업소득이 있는 저소득 청년이 저축액에 정부 매칭 지원금을 더해 받는 청년내일저축계좌의 가입 조건과 저축액, 2026년 신청 시기를 정리했습니다.